Gestion de parc palettes : bascule financière du CAPEX vers l’OPEX en 2026
La gestion de parc palettes traditionnelle constitue un centre de coûts passif devenu insoutenable pour l'industrie européenne. À l'aube de 2026, l'immobilisation capitalistique (CAPEX) liée à l'achat de supports logistiques se heurte frontalement au mur réglementaire de la directive PPWR. Face au risque d'explosion du Total Cost of Ownership (TCO), la bascule vers un modèle de charge déductible (OPEX) s'impose de facto. Flat Cargo déploie une infrastructure de déconsignation permettant de transformer cette dette latente en liquidités immédiates tout en verrouillant votre conformité environnementale.
Le cadre légal PPWR et son impact sur les bilans financiers
Le législateur européen a fait évoluer le statut de l'emballage industriel. La palette de transport tend à être considérée non plus comme un consommable jetable, mais comme un actif traçable soumis à des objectifs de réemploi. Pour les directions financières, ignorer cette évolution revient à s'exposer à un risque réglementaire croissant.
Anticipation de la fiscalité emballage et des contributions environnementales
Le règlement PPWR (Packaging and Packaging Waste Regulation), dont le texte officiel est publié sur EUR-Lex, pèse directement sur la rentabilité des chaînes d'approvisionnement opérant en circuit linéaire (achat puis abandon). L'incapacité à documenter la circularité des emballages expose à plusieurs conséquences financières.
- Hausse des contributions dues sur les volumes d'emballages non valorisés.
- Dégradation de la notation extra-financière de l'entreprise, susceptible d'affecter ses conditions de financement.
- Alourdissement du bilan carbone (scope 3 du GHG Protocol) lié au renouvellement permanent des supports bois.
Traçabilité du réemploi et sécurisation de la supply chain
La mise en conformité ne repose plus sur de simples déclarations d'intention. Les auditeurs attendent une traçabilité documentée de bout en bout (reverse logistics). Notre infrastructure de collecte structure ce suivi en récupérant et en réinjectant vos supports dans le marché.
| Risque identifié | Statu quo (achat et abandon) | Modèle circulaire (bascule OPEX) |
|---|---|---|
| Conformité PPWR | Défaut de traçabilité du réemploi | Suivi documenté des rotations |
| Exposition financière | Contributions calculées sur des volumes non valorisés | Volumes valorisés via le maillage de reverse logistics |
| Impact carbone (scope 3) | Renouvellement permanent des supports | Bilan amélioré par le circuit ouvert (open loop) |
Libération du BFR
Financer la transition vers la gestion de parc externalisée
Le passage au modèle OPEX libère immédiatement de la trésorerie liée à l'achat de supports (CAPEX). Contrairement à un investissement classique, ce service est une charge opérationnelle déductible qui s'autofinance par la réduction de votre TCO global.
L'équation économique de la reverse logistics
Le passage d'une gestion en achat pur (CAPEX) vers une gestion par l'usage (OPEX) ne répond pas à une simple volonté de simplification logistique, mais à une nécessité de pilotage financier. Dans un modèle traditionnel, chaque palette acquise représente une immobilisation qui se déprécie instantanément et dont la perte ou la destruction constitue une perte sèche pour l'entreprise.
Location vs achat palette : analyse objective du TCO industriel
Le calcul du TCO (Total Cost of Ownership) révèle que le prix d'achat initial ne représente que 40% du coût réel de la palette sur 3 ans. Les 60% restants sont masqués dans la gestion administrative des retours, les pertes, les réparations non budgétées et le stockage des supports inutilisés. L'infrastructure Circul-R neutralise ces coûts cachés en les mutualisant au sein de notre réseau.
Dette palette et optimisation immédiate du besoin en fonds de roulement
Nous définissons la "dette palette" comme la valeur du parc immobilisé qui ne génère aucune valeur ajoutée. L'objectif financier est simple : transformer cet actif dormant en flux de trésorerie disponible (Cashback).
| Indicateur Financier (Parc 10 000 unités) | Modèle Achat Industriel (CAPEX) | Modèle Flat Cargo (OPEX) |
|---|---|---|
| Immobilisation initiale | 200 000 € (Achat comptant) | 0 € (Service inclus) |
| Taux de perte annuel | 15 à 20% (Perte sèche) | Responsabilité limitée (Circuit ouvert) |
| Traitement comptable | Amortissement (Immobilisation) | Charge déductible immédiate |
| Valorisation fin de cycle | Nulle (Déchet bois) | Cashback via déconsignation |
Votre parc palettes est-il conforme à la norme PPWR 2026 ?
La non-conformité expose votre supply chain à des risques financiers et réputationnels immédiats. Réalisez votre audit de conformité pour sécuriser votre bilan et identifier vos gisements d'économies cachés.
Accéder à l'Audit de Conformité et Optimisation TCO(Risque) Anticipation
Audit FC
Quel est l'impact réel de la directive PPWR sur les coûts logistiques ?
La directive PPWR impose une traçabilité et des quotas de réemploi contraignants. L'anticipation par l'audit est le seul levier pour transformer ce risque en avantage compétitif.
Questions fréquentes sur la gestion de parc palettes
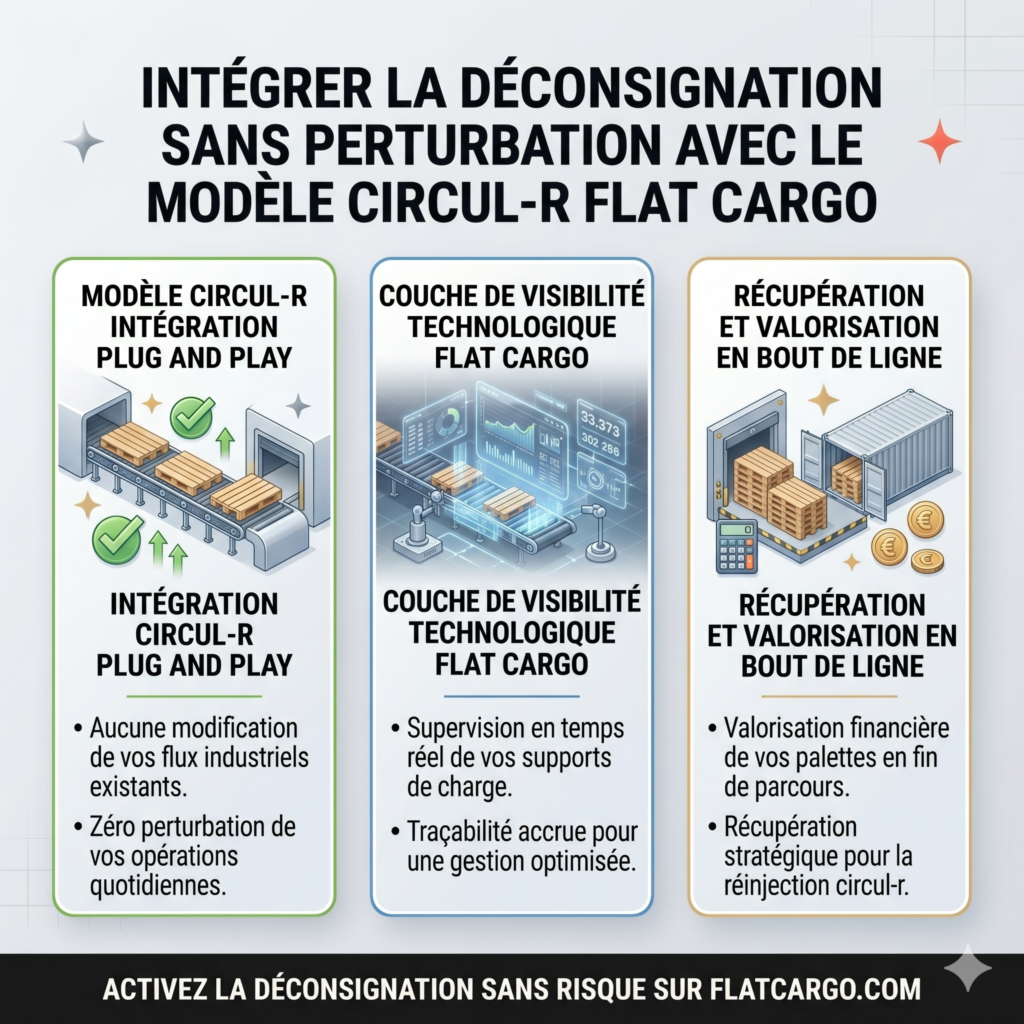
La déconsignation palette est-elle compatible avec les flux existants ?Oui. Le modèle Circul-R est conçu pour une intégration Plug and Play. Nous ne modifions pas vos flux industriels ; nous superposons une couche de visibilité technologique qui permet de récupérer et de valoriser vos supports de charge en bout de ligne, sans perturber vos opérations quotidiennes.
Comment financer la transition vers la gestion de parc externalisée ?Le passage au modèle OPEX libère immédiatement de la trésorerie liée à l'achat de nouveaux supports (CAPEX). Ce gain de BFR finance structurellement la transition. Contrairement à un investissement matériel classique, notre service est une charge opérationnelle déductible qui s'autofinance par la réduction de votre TCO global.
Quel est l'impact réel de la directive PPWR sur les coûts logistiques ?La directive PPWR impose une traçabilité et des quotas de réemploi contraignants. Pour les entreprises restant sur un modèle d'achat linéaire, le coût inclura désormais les taxes environnementales, les pénalités de non-conformité et la perte sèche de valeur des actifs abandonnés. L'anticipation par l'audit est le seul levier pour transformer ce risque en avantage compétitif.